Domain rauspund.de kaufen?
Wir ziehen mit dem Projekt
rauspund.de um.
Sind Sie am Kauf der Domain
rauspund.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rauspund.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Faller 130889 - Baumarkt, Reliefmodell SystembauFaller 130889 - Baumarkt, Reliefmodell Systembau Baumarkt-Reliefmodell aus der FALLER Systembau-Serie mit teilverglaster Front und umfangreicher Inneneinrichtung. Teile und Dekos für die Ausgestaltung als typisierte »Bauhaus«-Niederlassung nach einem Vorbild in Villingen-Schwenningen beiliegend, darunter das großflächige Firmenlogo mit den drei signalroten Häusern, das den Hand- und Heimwerkern als Eingangsportal zur Filiale dient. Das Modell lässt sich platzsparend an einer Wand oder am Anlagenrand als Hintergrundmodell aufstellen. Weitere Sets für die Baumarkt-Inneneinrichtung und -Ausgestaltung separat erhältlich: - Inneneinrichtungs-Set »Baumarkt«, Art. 180351 - Ausgestaltungs-Set »Baumarkt«, Art. 180352 - Ausgestaltungs-Set »Garten-Center«, Art. 18034262,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Holz-Nivellierer für Bau und HeimwerkerarbeitenDiese Kunststoff- und Konstruktionsschäume sind so stark wie Aluminium, aber mit dem Gewicht von Kunststoff. Sie bieten eine extrem präzise und langlebige Lösung mit einer glatten Kante. Perfekt für Arbeiten, bei denen Holz nicht beschädigt werden soll oder Kratzer auf der Lackierung von Haushaltsgeräten vermieden werden müssen. Erhältlich in verschiedenen Längen: 24 Zoll (Nr. 10101) und 48 Zoll (Nr. 10102).424,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Primaster Sonnenschirm Globus Baumarkt 296 x 296 cmPrimaster Sonnenschirm Globus Baumarkt 296 x 296 cm Produktnummer: 0691252628 Der Primaster Sonnenschirm mit 296 x 296 cm bietet großzügigen Schatten für sonnige Tage im Garten oder auf der Terrasse. Mit seinem modernen Design und dem robusten Gestell ist er ideal für entspannte Stunden im Freien – zuverlässig, stabil und optisch ein Highlight. UV-Schutz bis +60 Aufspannung mit Kurbel Schirmhöhe: 257 cm Material Sonnenschirmbespannung: 100% Polyester (180 g/m²) Schirmmast: Aluminium, Kunststoff, Metall Maße Schirmmast: Ø 5,3 cm (oben), Ø 7,7 cm (unten) Maße aufgespannter Schirm: 296 x 296 cm (L x B) Schirmform: eckig Farbe: silber, grau, orange Gewicht: 32 kg Witterungsbeständig, regenfest, stabil Lieferumfang: Schirm (Ständer separat erhältlich) Herstellerinformationen: Globus Fachmärkte GmbH & Co. KG Zechenstraße 8 66333 Völklingen, DEUTSCHLAND Webseite: www.globus-baumarkt.de199,00 €*Versand: 49,99 €Sichere Weiterleitung zum Anbieter


-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
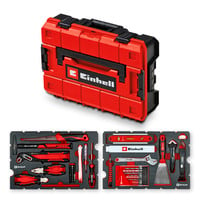
E-Case Werkzeugkoffer Renovierung, 78-teilig, Werkzeug-Set schwarz/rotAnzahl Teile: 78 -teilig Werkzeuge: Bits, Bohrer, Hammer, Maß, Spannungsprüfer, Zange Behälter: Kunststoff-Koffer Profile: Innen-Sechsrund T, Kreuzschlitz (PH), Kreuzschlitz Pozidriv (PZ), Schlitz, Sechskant99,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
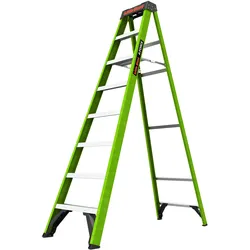
Little Giant A-Force Stufenleiter für Handwerk, Bau und Wartung 8 StufenStufenleiter A-Force Little Giant A-Force – Die Profi-Stehleiter mit Komfort und Sicherheit Die Little Giant A-Force ist die Leiter für alle, die seit jeher auf Qualität, Stabilität und Langlebigkeit setzen. Mit ihrem innovativen Design verbindet sie die bewährte Robustheit einer klassischen Stehleiter mit moderner Technik und maximaler Sicherheit. Produktvorteile im Überblick: Schneller Aufbau & einfacher Transport: Die A-Force lässt sich in Sekunden aufstellen und genauso leicht wieder zusammenklappen. Komfortable XXL-Stufen: Mit den extra breiten Trittflächen arbeitest du auch bei längerem Einsatz bequem und sicher. Vielseitige Werkzeugablage: Ausgestattet mit vier Zubehöranschlüssen, Werkzeughalter, Magnetablagen, sowie Farbdosenhalter. So hast du alles griffbereit, wie ein Werkzeugkasten auf der Leiter. Hi-Viz Fiberglas: Das leuchtend grüne Fiberglas ist nicht leitend, robust und leicht, perfekt für Arbeiten mit und an Elektrischen Anlagen. Maximale Sicherheit: Die stabile Vollkastenbauweise der Stufen sorgt für einen sicheren Stand bei jeder Arbeit. Große Standplattform Leichtes Fiberglas Große Werkzeugablage Warum die A-Force wählen? Ob auf der Baustelle oder im privaten Einsatz, die Little Giant A-Force ist ein Werkzeug für Generationen. Sie vereint die traditionelle Zuverlässigkeit einer robusten Handwerksleiter mit cleveren Innovationen, die deine Arbeit spürbar leichter machen. Little Giant – Leitern, wie sie immer sein sollten: sicher, stabil, langlebig. ✅ Sicheres Fiberglas: Nicht leitend, ideal für Elektro- und Industriearbeiten. ✅ Hohe Tragkraft: Belastbar bis 150 kg für professionelle Einsätze. ✅ Rutschfeste Stufen: Breite Trittflächen für sicheren Stand. ✅ Kompakt klappbar: Einfach zu transportieren und platzsparend zu verstauen. ✅ Vielseitig nutzbar: Für Handwerk, Bau und Wartung gleichermaßen geeignet. ✅ Normgeprüft: Entspricht DIN EN 131, DIN EN 61478 Teil 1 und DIN EN 50528.545,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faller 130889 - Baumarkt, Reliefmodell SystembauFaller 130889 - Baumarkt, Reliefmodell Systembau Baumarkt-Reliefmodell aus der FALLER Systembau-Serie mit teilverglaster Front und umfangreicher Inneneinrichtung. Teile und Dekos für die Ausgestaltung als typisierte »Bauhaus«-Niederlassung nach einem Vorbild in Villingen-Schwenningen beiliegend, darunter das großflächige Firmenlogo mit den drei signalroten Häusern, das den Hand- und Heimwerkern als Eingangsportal zur Filiale dient. Das Modell lässt sich platzsparend an einer Wand oder am Anlagenrand als Hintergrundmodell aufstellen. Weitere Sets für die Baumarkt-Inneneinrichtung und -Ausgestaltung separat erhältlich: - Inneneinrichtungs-Set »Baumarkt«, Art. 180351 - Ausgestaltungs-Set »Baumarkt«, Art. 180352 - Ausgestaltungs-Set »Garten-Center«, Art. 18034262,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Holz-Nivellierer für Bau und HeimwerkerarbeitenDiese Kunststoff- und Konstruktionsschäume sind so stark wie Aluminium, aber mit dem Gewicht von Kunststoff. Sie bieten eine extrem präzise und langlebige Lösung mit einer glatten Kante. Perfekt für Arbeiten, bei denen Holz nicht beschädigt werden soll oder Kratzer auf der Lackierung von Haushaltsgeräten vermieden werden müssen. Erhältlich in verschiedenen Längen: 24 Zoll (Nr. 10101) und 48 Zoll (Nr. 10102).424,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Primaster Sonnenschirm Globus Baumarkt 296 x 296 cmPrimaster Sonnenschirm Globus Baumarkt 296 x 296 cm Produktnummer: 0691252628 Der Primaster Sonnenschirm mit 296 x 296 cm bietet großzügigen Schatten für sonnige Tage im Garten oder auf der Terrasse. Mit seinem modernen Design und dem robusten Gestell ist er ideal für entspannte Stunden im Freien – zuverlässig, stabil und optisch ein Highlight. UV-Schutz bis +60 Aufspannung mit Kurbel Schirmhöhe: 257 cm Material Sonnenschirmbespannung: 100% Polyester (180 g/m²) Schirmmast: Aluminium, Kunststoff, Metall Maße Schirmmast: Ø 5,3 cm (oben), Ø 7,7 cm (unten) Maße aufgespannter Schirm: 296 x 296 cm (L x B) Schirmform: eckig Farbe: silber, grau, orange Gewicht: 32 kg Witterungsbeständig, regenfest, stabil Lieferumfang: Schirm (Ständer separat erhältlich) Herstellerinformationen: Globus Fachmärkte GmbH & Co. KG Zechenstraße 8 66333 Völklingen, DEUTSCHLAND Webseite: www.globus-baumarkt.de199,00 €*Versand: 49,99 €Sichere Weiterleitung zum Anbieter
-
Bildwörterbuch Bau Farbe HolzBildwörterbuch Bau Farbe Holz , Das Bildwörterbuch richtet sich an Lernende in der Berufsvorbereitung, Berufsgrundbildung und Berufsausbildung sowie an Teilnehmende an Vollzeitschulen und Fachschulen und an Personen in der Berufspraxis der Bau-, Farb- und Holztechnik. Es unterstützt insbesondere Migrantinnen und Migranten sowie Personen mit geringen Deutschkenntnissen beim Aufbau eines beruflichen Fachwortschatzes. Zentrale Fachbegriffe aus Bautechnik, Farbtechnik und Holztechnik werden anhand zahlreicher Abbildungen und detailreicher Grafiken anschaulich vermittelt. Die Begriffe sind viersprachig in Deutsch, Französisch, Polnisch und Russisch angegeben. Ergänzend werden bei ausgewählten deutschen Stichwörtern umgangssprachliche Bezeichnungen aufgenommen, um die Verständigung im Arbeitsalltag zu erleichtern. Ein alphabetisches Stichwortverzeichnis ermöglicht das schnelle Nachschlagen aller Begriffe in allen Sprachen. Das Bildwörterbuch eignet sich für den Einsatz im Unterricht, in der Werkstatt und für das selbstständige Lernen. Es wurde in Zusammenarbeit mit einem renommierten Sprachenverlag entwickelt. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20200316, Produktform: Kartoniert, Seitenzahl/Blattzahl: 400, Abbildungen: Abbildungen, Keyword: Bautechnik; Berufsschule; Lehrbuch, Fachschema: Bauberuf / Berufsbezogenes Schulbuch~Bildwörterbuch~Wörterbuch / Bildwörterbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik GmbH, Länge: 165, Breite: 138, Höhe: 26, Gewicht: 536, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 291211228,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Christiana, Asa: Bau was aus Holz!Bau was aus Holz! , Asa Christiana bietet mit diesem Buch einen extrem einfachen Einstieg in die Arbeit mit Holz an. Bewusst will er kein traditionelles Buch über Möbelbau schreiben, sondern möchte Menschen, die Lust haben mit Holz zu arbeiten, ermutigen einfach anzufangen. Er möchte kein Buch nach den traditionellen Regeln des Möbelbaus schreiben. Vielmehr sympathisiert er mit der DIY-Bewegung und möchte die Leute ermuntern, eigene Erfahrungen zu machen, bevor sie komplizierte Holzverbindungen lernen. Er definiert eine Liste mit den benötigten Werkzeugen. Nicht viele, aber diese wenigen brauchen Sie. Und schon kann es losgehen. 13 Projekte für Wohnräume und Werkstatt, die richtig Spaß machen. Und am Ende haben Sie dann doch eine Menge gelernt. Asa Christiana hat schon als Kind gern Dinge gebaut. Nach einer Ausbildung an einer Berufsfachschule wandte er sich dem Journalismus zu und wurde schließlich für acht Jahre Chefredakteur von Fine Woodworking, dem führenden amerikanischen Magazin für Holzhandwerk. Er lebt jetzt als Möbelbauer in Portland, Oregon wo er schreibt, baut, wandert, Fahrrad fährt und gutes Bier trinkt - nicht notwendigerweise in dieser Reihenfolge. , Lüfterblätter > Motorkühlung , Erscheinungsjahr: 20181120, Produktform: Leinen, Autoren: Christiana, Asa, Seitenzahl/Blattzahl: 183, Keyword: DIY; Grundlagen; Holzarbeiten; Werkstatt; Wochenendprojekte, Fachschema: Holz / Basteln, Werken~Basteln / Heimwerken~Do it yourself~Heimwerken, Fachkategorie: Dekorative Holzarbeiten, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Heimwerken: Zimmern und Holzarbeiten, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vincentz Network GmbH & C, Verlag: Vincentz Network GmbH & C, Verlag: Vincentz Network GmbH & Co. KG, Länge: 287, Breite: 215, Höhe: 20, Gewicht: 997, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.